
高附加值业务占比逼近五成 聚灿光电切换 “结构优先” 新竞争逻辑
2026-11-04 【 字体:大 中 小 】
- 首页 > 技术文库 > 高附加值业务占比逼近五成 聚灿光电切换 “结构优先” 新竞争逻辑
高附加值业务占比逼近五成 聚灿光电切换 “结构优先” 新竞争逻辑
关键词:聚灿光电
时间:2026-11-4 11:09:03 来源:网络
“
2026年10月12日晚间,聚灿光电(300708.SZ)披露2026年第三季度报告:前三季度实现营业收入13.76亿元,同比下降44.96%;归属于上市公司股东的净利润1.48亿元,同比下降14.62%;扣除非经常性损益的净利润1.42亿元,同比下降15.75%。
”
2026年10月12日晚间,聚灿光电(300708.SZ)披露2026年第三季度报告:前三季度实现营业收入13.76亿元,同比下降44.96%;归属于上市公司股东的净利润1.48亿元,同比下降14.62%;扣除非经常性损益的净利润1.42亿元,同比下降15.75%。
营收近乎"腰斩",净利润却只下滑一成半——这种罕见的不对称,是理解这份三季报的第一把钥匙。
答案藏在报表结构的重构里。此次营收下滑并非主业恶化,而是公司主动调整黄金废料处置模式:由对外销售调整为委外加工循环复用,销售对应的收入与成本不再确认,其他业务收入因此骤降至1.54亿元,同比下降89.61%。证券时报将此举概括为"主动挤水分"——被剥离的正是低毛利、与LED芯片主业完全无关的贸易类收入。
这一调整有清晰的产业背景。黄金税收新政对黄金废料销售进项税扣除率收紧后,LED芯片行业掀起贵金属业务会计口径的连锁调整:三安光电、乾照光电相继切换业务模式,华灿光电亦跟进调整。据新浪财经统计,2025年三安光电材料及废料销售收入占总营收比重高达32.46%,乾照光电、华灿光电其他业务收入占比也分别高达47.92%、52.59%——黄金废料"水分"曾普遍存在于行业报表之中。
剔除这层迷雾,主业图景截然不同:前三季度主营业务收入12.21亿元,同比增长20.58%,创历史新高;其中第三季度主营业务收入4.37亿元,继第二季度之后再创单季历史新高。换言之,表观营收的"失真",恰恰换来了一份含金量更高的损益表。
成色检验:单季净利三连升与连涨四季的价格
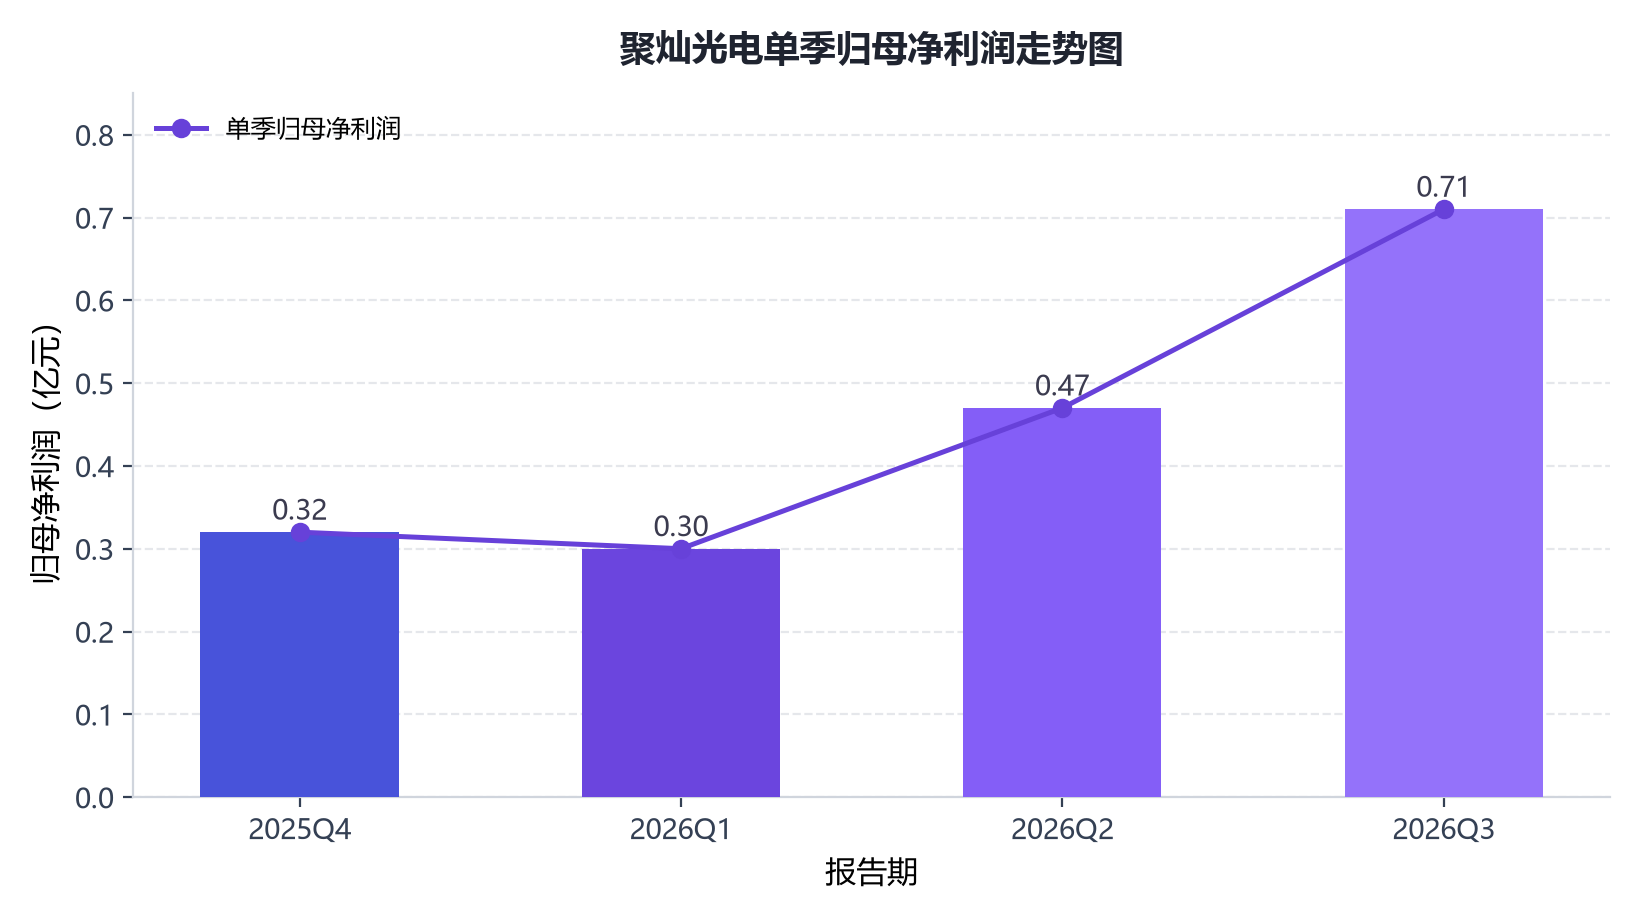
单季度看,公司经营修复的轨迹更为清晰。2025年第四季度以来,聚灿光电单季归母净利润走出一条陡峭的回升曲线:从2025年第四季度的0.32亿元,到2026年第一季度的0.30亿元,再到第二季度的0.47亿元、第三季度的0.71亿元;其中第三季度单季归母净利润同比增长26.10%、环比增长48.96%,扣非净利润6708.22万元,同比增长22.06%,盈利质量与账面利润同步改善。
【图表:聚灿光电单季归母净利润走势图】

连续三个季度环比回升、同比增速由负转正,基本确认了公司内生增长周期的重启。这不是一次性的报表修正,而是逐季走强的经营拐点。
价格的证据更直接。公司产品平均销售价格已连续四个季度实现环比上涨:2025年第四季度环比上涨4.49%,2026年第一季度上涨4.56%,第二季度上涨8.60%,第三季度上涨3.07%。
【图表:聚灿光电产品均价环比涨幅走势图】

要理解这组数字的分量,需要对照行业背景:2022年至2025年,LED芯片主流产品均价累计下降30%至40%。在十年降价通道刚刚终结的行业环境中,连续四个季度的提价并非行业普涨的镜像,而是产品结构升级驱动的"结构性溢价"——第三季度涨幅回落至3.07%,恰恰说明提价动能已从供给收缩的普涨,转向高附加值产品占比提升的结构性让渡。
结构指标印证了这一判断:公司高价值业务占主营业务收入的比重,已由年初的不足20%升至接近50%,其中Mini LED类产品占比约13%,银镜类产品与Mini LED相近,植物照明、车载、直显照明等应用合计占比超过15%。
需要正视的短板同样存在:前三季度经营活动现金流量净额为-1.99亿元,同比下降135.94%,第三季度虽回升至0.4亿元,但全年能否回正仍需观察;同时,贵金属价格高位运行下,黄金物料消耗价值纳入生产成本核算,对毛利率形成压制,叠加股权激励费用大幅增加,费用端压力仍在。研发投入保持高强度,前三季度研发费用7938.83万元,占营业收入的16.53%。
曲线破局:三大新业务从"故事"走向"报表"
如果说"挤水分"解释了报表为何变瘦,那么三大新兴业务的放量,则回答了利润从哪里来。
Mini直显是从"满产满销"到"全年目标"的快变量。公司2023年定增募投的Mini/Micro LED芯片研发及制造扩建项目已完成3.23亿元募集资金投放,产线于第二季度全面打通量产。上半年Mini直显销售额达1.35亿元,同比增长380%,产线满产满销;公司规划2026年全年Mini直显营收可达4亿元,对应全年同比增幅超过400%。客户绑定同步落地:2026年8月,聚灿光电与洲明科技签署深度战略合作协议,后者承诺2026年度给予不低于5000万元的保底采购额,覆盖其旗下显示与照明子公司的芯片需求。公司Mini直显芯片已跻身国内头部面板厂与主流COB大厂核心供应商之列,RGB倒装产品已与国际头部消费电子终端进入批量试产阶段,预计2026年第四季度正式量产。
银镜倒装是"售价1.5倍"的存量升级。总投资4亿元的年产600万片银镜倒装芯片技术改造项目于第二季度完成产能释放,达产后预计年产值超过5亿元。该产品在光提取效率、结温控制和长期可靠性方面优于传统正装芯片,售价约为普通产品的1.5倍,已进入全球主流照明与背光终端供应链。上半年银镜产品收入0.80亿元,同比增长101.69%;第三季度单季收入0.47亿元,同比增长85.58%。
红黄光则是第二增长曲线的陡峭爬坡。年产240万片砷化镓红黄光外延片芯片项目于2025年1月通线,月产能20万片,2026年第三季度整体满载。上半年红黄光营收7816.62万元,同比增长1764.96%;前三季度砷化镓基红黄光业务收入同比增长770.42%;第三季度单季收入0.65亿元,同比增长430.30%,同季Mini LED芯片收入0.51亿元,同比增长300.55%。更具标志意义的是,公司砷化镓红光车灯芯片已通过AEC-Q102车规认证,并获得国际客户批量订单——这是国产LED芯片切入全球车规供应链的标志性一步。
【图表:聚灿光电第三季度新兴业务单季收入对比图】

三大新兴业务在第三季度合计贡献的主营收入增量,已足以对冲传统产品的波动,成为单季净利创阶段新高的核心支撑。前瞻布局上,公司Micro LED、CPO光芯片已送样,AR微显示1080P单色芯片批量出货,玻璃基COG直显芯片取得突破,并成为业内首家实现超小multi-cell Mini LED芯片大规模量产的企业。
会计迷雾下的七家分化与"精准卡位"新逻辑
把聚灿光电放回行业坐标系,才能看清这份三季报的相对位置。
| 公司 | 2026年前三季度营收(亿元) | 营收同比 | 归母净利润(亿元) |
|---|---|---|---|
| 兆驰股份 | 147.62 | +6.24% | 7.64 |
| 士兰微 | 109.38 | +12.61% | 5.34 |
| 三安光电 | 100.39 | -27.3% | -1.20 |
| 蔚蓝锂芯 | 75.38 | +29.6% | 8.46 |
| 华灿光电 | 52.59 | +27.37% | -1.21 |
| 乾照光电 | 13.83 | -49.70% | 0.93 |
| 聚灿光电 | 13.76 | -44.96% | 1.48 |
资料来源:各公司2026年第三季度报告及公开披露信息
从体量看,兆驰股份以147.62亿元居首,士兰微109.38亿元、三安光电100.39亿元紧随其后,蔚蓝锂芯75.38亿元、华灿光电52.59亿元居中,乾照光电13.83亿元与聚灿光电13.76亿元位于尾部,七家收入规模差距超过十倍。
【图表:七家LED芯片上市公司2026年前三季度营收对比图】

表观上,聚灿光电营收体量居后、降幅居前;但拆解口径后,叙事完全不同:三安光电、乾照光电、聚灿光电的营收"断崖"均系贵金属业务会计调整所致,主营业务实际向好。集微新闻的分析直言,这是"会计迷雾"而非经营恶化。同期,华灿光电扭亏为盈、蔚蓝锂芯净利增逾五成、兆驰股份增收不增利,行业呈现"表里分化"。
行业总量层面,集微咨询《2026中国LED芯片行业上市公司研究报告》测算:2025年全球LED芯片市场规模398.42亿元,其中中国市场112.04亿元;预计到2032年全球规模将达730.23亿元,年复合增长率约9.04%;中国大陆厂商已占据全球LED芯片市场约53%的份额,外延片总产能占比超过80%。
需求端的引擎在Mini LED。洛图科技数据显示,Mini LED三大典型应用终端(电视、显示器、笔记本电脑)2025年全球合计出货量约1531万台,同比增长38.6%,预计2029年有望超过2700万台;TrendForce预计2026年全球Mini LED电视出货量将达2490万台,同比增长87%,渗透率首度突破一成、达12.8%;Mini LED直显市场2028年全球规模将达33亿美元,2024年至2028年复合增长率约40%。更远期看,Mordor Intelligence预测全球Micro LED芯片市场规模将从2026年的1.37亿美元增至2031年的27.1亿美元,复合年增长率高达81.77%。
供给端的逻辑同样在改写。集微新闻分析指出,AI算力挤出晶圆产能、头部企业控产与需求回暖,共同终结了LED芯片行业十年的降价通道;但同一轮涨价里,企业体感温差悬殊——"产能大、价格低"的旧逻辑已死,"结构优、卡位准"的新逻辑当立。头部企业产能利用率站上95%,红黄光、Mini直显、车规、植物照明等高端品类才是利润弹性的真正来源。聚灿光电的三季报,正是这一逻辑的微观注脚:当银镜、红黄光、Mini LED等高价值业务占主营收入接近50%时,其盈利弹性开始显著高于同业。
竞争格局上,全球LED芯片市场四大梯队分明:日亚化学、三安光电、晶元光电位居第一梯队,跨界者同样凶猛,惠科股份投资100亿元建设MLED芯片基地,投产后有望重塑格局。聚灿光电以约10%的全球LED芯片市占率位居第二梯队,其差异化打法是主动收缩低阶低价产品,将资源向Mini/Micro LED、红黄光等高附加值赛道倾斜。
战略升维:从LED芯片厂到化合物半导体平台
三季报之外,聚灿光电正在完成一次更深层的身份切换。公司将业务重排为三个层次:以氮化镓基蓝绿光芯片充当"现金牛";以银镜倒装、Mini/Micro LED、砷化镓红黄光芯片构成"增长引擎";以Micro LED、CPO光芯片、空间光伏等前瞻方向完成"卡位"。
财务历史支撑这一转型的底气:2019年以来公司营收逐年抬升,2023年至2025年归母净利润从1.21亿元连续增长至1.96亿元、2.05亿元;2025年全年营业收入31.27亿元,同比增长13.33%,归母净利润2.05亿元,同比增长4.82%。产能端,公司氮化镓基蓝绿光芯片产能近200万片/月,在全球LED芯片市场的占有率约达10%。生态端,公司是TCL华星、惠科股份等头部面板厂的核心供应商,与中科院苏州纳米所共建联合实验室,授权专利173项、发明专利占比超过五成。
结语
聚灿光电这份三季报的价值,不在营收增减的表相,而在一次彻底的报表"挤水分"之后,主业成色的显影:主营收入创历史新高、单季净利连续三个季度回升、产品价格连涨四季、高价值业务占比逼近五成。当行业还困在"黄金废料"的会计迷雾里时,聚灿光电选择先做减法、再做加法——减掉与主业无关的贸易收入,加码Mini直显、银镜倒装、红黄光三条新曲线。在"结构优、卡位准"的新行业逻辑下,这家从苏州工业园区走出的LED芯片企业,正在把自己从一家芯片公司,改写为一个化合物半导体平台。故事的下半场,取决于第四季度RGB倒装的量产成色与现金流的回正节奏。
上一篇:【联电产能满载婉拒三星急单 成熟制程代工供需格局翻转】
下一篇:【A股半导体零部件三季报透视:六企业营收全线增长,盈利分化加剧】
猜你喜欢
- 芯闻
- 芯品
- 方案
- 文章
- • 广州傲创技术UltraXel:从技术积累到独立运营的宽温电池发展之路
- • 存储芯片采购渠道参考|NOR FLASH 现货、EEPROM 型号选型,四家平台对比
- • 国内头部20家单位联手!《智能体发展自律公约》正式发布
- • COMSOL 实力亮相2026第四届中国电气工程大会
- • 全汉推出 1200W 直出线金牌 ATX 电源 FSP1200-50ADA
- • 贸泽开售适用于MHEV和微型交通应用的Vishay VS-HOT200C080 200A 80V功率MOSFET模块
- • 750W,1英寸超薄AC-DC电源,为BF级医疗设备及工业设备提供多种冷却方案
- • 为Agentic AI而生!云尖信息iPRO系列首款2U NVIDIA Vera CPU AI Agent服务器重磅发布
- • 紫山龙霖GLFS全面加速NVIDIA DGX Spark:让桌面级AI算力释放更大价值
- • 从听得清到算得省,炬芯ATW6095赋能高端AI Note量产落地
- • 告别保险杠开孔!卓胜微 MXD2710 UWB泊车雷达,挑战超声波雷达的下代近场感知方案
- • MRS原生AI智能体全流程WS2812灯效开发
- • 高附加值业务占比逼近五成 聚灿光电切换 “结构优先” 新竞争逻辑
- • 3分钟看懂什么是2.5D封装
- • 国产高速SerDes,正在突围
- • 别等板子回来才后悔:FPGA电源设计的6个致命细节
The End
免责声明:本文内容来源于第三方或整理自互联网,本站仅提供展示,不拥有所有权,不代表本站观点立场,也不构成任何其他建议,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容,不承担相关法律责任。如发现本站文章、图片等内容有涉及版权/违法违规或其他不适合的内容, 请及时联系我们进行处理。

猜你喜欢

复联4老赖名单(招联金融执行名单通知)
2023-10-08
摩比斯携M.Brain 2.0 重磅亮相第六届进博会
2023-11-06
高通推出首个利用边缘AI变革网络连接的商用平台――高通A7 Elite专业联网平台
2024-10-12
公用事业规模储能系统的电源转换优化
2026-10-21
高/低电平复位电路区别
2025-06-01
从狂热到理性:L5自动驾驶为何未能如期问世?
2025-06-17
设备可靠性标杆!r科1N4148W二极管满足的性能需求
2024-09-03
瑞萨推出面向图形显示应用和语音/视觉多模态AI应用的全新RA8 MCU产品群
2023-12-13
矽磊推出0.2~3GHz 6选1开关滤波器组芯片SV1300036
2025-01-02
CONNECT TECH:先进的GMSL连接,赋能工业自动化
2025-08-13
最新文章
相关推荐

高附加值业务占比逼近五成 聚灿光电切换 “结构优先” 新竞争逻辑
首页 > 技术文库 > 高附加值业务占比逼近五成 聚灿光电切换 “结构优先” 新...
高性能电压监控器详解——第二部分:解决各类系统故障
首页 > 技术文库 > 高性能电压监控器详解——第二部分:解决各类系统故障 ...
XMOS赋能森林岛打造星域A7游戏声卡实现硬件级AI 7.1声道听声辨位与舒适聆听
首页 > 技术文库 > XMOS赋能森林岛打造星域A7游戏声卡实现硬件级AI 7...
CCL成本暴增12倍:AI算力把PCB供应链“抢爆”了
首页 > 技术文库 > CCL成本暴增12倍:AI算力把PCB供应链“抢爆”了 ...
衍射还是散射?光波导杂散光的两套物理机制
首页 > 技术文库 > 衍射还是散射?光波导杂散光的两套物理机制 ...
高性能电压监控器详解——第一部分
首页 > 技术文库 > 高性能电压监控器详解——第一部分 ...
半年吸金30亿,微纳核芯为何吸引国资密集押注?
首页 > 技术文库 > 半年吸金30亿,微纳核芯为何吸引国资密集押注? ...
AI产能投资正在“兑现”:从ASM财报看半导体设备景气度
首页 > 技术文库 > AI产能投资正在“兑现”:从ASM财报看半导体设备景气度...
先进封装材料进入放量拐点,国产替代向高阶迁移
首页 > 技术文库 > 先进封装材料进入放量拐点,国产替代向高阶迁移 ...
迈向6G:MIMO持续演进,基础创新释放长期价值
首页 > 技术文库 > 迈向6G:MIMO持续演进,基础创新释放长期价值 ...
