
名创优品三季报把TOP TOY底裤扒光了
2026-11-19 【 字体:大 中 小 】
昨夜,其发布了三季报,Q3集团总营收66.25亿元,同比增长14.3%,收入端依然在跑。但期内净利润只剩2.91亿元,同比跌了34.4%。
真正反直觉的是:名创主动把自己最擅长的增长引擎拆了。
今年前三季度,其门店只净增180家,由8485家增至8665家;对比去年Q4单季就开了347家,降速肉眼可见。
这意味着,此前靠“开店驱动”的名创优品彻底变了。
更反差的是,潮玩那边。
其旗下冲刺港股IPO的TOP TOY,Q3收入5.03亿元,同比掉了12.5%,还未上市,收入就转头向下。
而名创主品牌里“顺手”孵出来的自有IP YOYO,前三季度GMV突破10亿元,正式挤进了全球IP“10亿俱乐部”。
专门做潮玩的熄了火,没被当成正经潮玩做的,反而烧了起来。
这其中究竟是怎么回事?
做潮玩的TOP TOY熄火了?
名创这份三季报里,有一组近乎荒诞的对照。
TOP TOY,那个被名创集团单独拆出来、正在冲刺港股IPO的“潮玩正规军”,收入转头向下。
而YOYO,名创主品牌体系里“顺手”孵出来的一个自有IP,上市至今不过一年多,却卖爆了,已经铺进53个国家和地区。
这事之所以割裂,是因为TOP TOY的出生证上写的就是“名创要做潮玩”。
2020年落地,对标泡泡玛特,A轮拿淡马锡领投,估值冲到102亿港元,2026年3月二次递表港交所,对赌协议压在头上,2028年7月之前上不了市,投资人有权要求赎回。
叙事拉得很满,资本催得很紧,结果还未上市,收入就掉头向下。
名创给的理由是,“主动收缩外采产品”和“去年同期爆款高基数”。但真正的问题不在一个季度的数字里,而在TOP TOY的生意结构里。
走进一家TOP TOY门店,最显眼的中心展区摆的是迪士尼小熊维尼,C位灯光打的是三丽鸥和美乐蒂,自有IP“糯米儿”能分到不错的位置,但卷卷羊、Ninimo这些被挤在角落的次位展架上。
招股书里,其自有IP收入占比不足6%,毛利率32.1%,而泡泡玛特是72.1%、自主产品占比99.1%。
说白了,TOP TOY本质上不是一家IP公司,而像是一家潮玩集合零售商,把别人的IP组织起来,铺渠道,赚周转的钱。
YOYO走的是完全相反的路。
它没有先做内容、先建粉丝、先讲故事。艺术家王涌泉画出那个歪着头、豆豆眼的小女孩之后,名创做的第一件事是把它扔进8000多家门店的货架上跑数据。
卖得动,就加资源;卖不动,就换下一个。
传统IP是内容火了再卖货,YOYO是先上货架,用真实的动销替IP投票。数据跑出来之后,再集中种草、推广、铺全球。
这套打法不浪漫,但它精准地踩中了名创真正的比较优势:它不是最会“创造”IP的公司,它是全世界最擅长“测试和放大”IP的公司之一。
YOYO的10亿GMV,不是创意神话的胜利,是渠道密度和周转效率的胜利。
这就回到了那个最扎心的对照。
TOP TOY被单独摘出去做“潮玩”,恰恰丢掉了名创最值钱的东西:母体的门店网络和动销数据。它成了一个需要自己建渠道、自己赌IP、自己扛库存的独立公司,而它赌IP的方式,买授权、铺集合店,恰恰是泡泡玛特证明过“不成立”的那条路。
YOYO留在母体里,反而吃到了名创全部的基础设施红利。
叶国富做IP的方式,本质上仍然更像一个零售商,而不是一个IP操盘者。零售商的能力是“谁好卖我卖谁”,IP操盘手的能力是“我卖谁谁就好卖”。
名创目前证明的是前者,YOYO是这个能力跑出来的第一个样本;TOP TOY试图证明后者,但一个自有IP占比不足6%的“潮玩品牌”,又能拿什么去证明呢?
名创真正的底牌,不是“造出一个神”,而是“让几千家门店替它赛马”。而TOP TOY要回答的,恰恰是离开这套母体之后,它还能不能自己跑出下一个YOYO。
名创的增长逻辑变了
如今,名创的增长逻辑彻底转变了。
其过去靠开店驱动,不断铺新网点,用门店数量拉收入。而这份三季报显示,其国内的增长引擎已经明显切到了同店驱动。
名创在最擅长的事上,主动踩了刹车。
刹车之后换了个活法:把店改贵、改大、改得更能装。
今年前三季度,123家乐园系门店(MINISO LAND、SPACE、FRIENDS、SUPER MINISO)加旗舰店,门店数占比刚过15%,却贡献了超30%的GMV。今年以来,其超过一半的新开店申请指向大店和旗舰店。
这不是拍脑袋,小店的天花板已经摸到了:面积不够,IP首发、联名陈列、沉浸式场景都摆不开;商场也更愿意把好位置给能带客流的品牌大店;大店单店虽投入高,但客单、停留时长和坪效一起抬,所以,账整体一算,加盟商和公司策略一同都往大店走。
事实上,早在2025年底,叶国富就公开定调,“今明两年关闭并重开80%的门店,把200平方米以下的小店升级成400到600平方米的主题化门店。”
这份三季报,算是交出了此前战略布局的成绩单。
但大店不是只有“新开”一条路。前三季度,名创调改门店301家,通过装修、迁址、扩店,把装不下IP场景的小店改成能承载大店逻辑的空间,调改后年化店效约1000万元,同比接近翻倍。
叶国富在会上说得很直白:门店不用越开越多,要越开越好、越好越赚。名创的国内生意,正从“开店”变成“修店”。
但这套逻辑出了国门,就不灵了。
其Q3海外收入23.52亿元,只增1.7%,占名创品牌收入从44.3%掉到38.4%。
拆开店型结构,问题不在“卖不动”,在“换引擎的代价”。其海外直营年初至今净增123家,代理净减110家。一边关批发,一边开自营,但租金、仓储、人工也跟着一起背进了当期费用。
新开的直营店里不少模型还不成熟;租金、仓储、人工随扩张刚性累积,单个市场摊不薄;部分店选址和评估不够严。
数据显示,Q3末,名创海外库存周转271天,国内只有68天,差出四倍,不是海外卖得慢,是货和现金都还堵在渠道里没转回来。
国内修的是店,海外换的是引擎,只能说引擎换了,但路还没跑顺。 (来源:我爱公关)
The End
免责声明:本文内容来源于第三方或整理自互联网,本站仅提供展示,不拥有所有权,不代表本站观点立场,也不构成任何其他建议,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容,不承担相关法律责任。如发现本站文章、图片等内容有涉及版权/违法违规或其他不适合的内容, 请及时联系我们进行处理。

猜你喜欢

巴基斯坦总理夏巴兹抵达北京
2026-05-28
开源鸿蒙赋能智慧政务 深圳首个鸿蒙政务服务中心在罗湖启用
2025-12-27
“丝路明珠”大型文化传播项目第一期:莎车 预计在明年启动
2025-12-30
小象超市文案凭 “活人感” 破圈,品牌为何必须学会 “说人话”?
2026-09-05
学急救传爱心 阿拉山口公益活动暖民心
2026-01-15
华为智慧屏MateTV 2发布:全家共享的“巨幕手机”,鸿蒙生态再拓宽
2026-10-08
凭借涨价能力 Procter & Gamble宝洁一季度继续超预期
2023-10-20
央视曝光澳洲优思益全链条造假系假洋牌
2026-04-03
高德地图上线全国地铁拥挤度导航
2025-12-11
华润三九战略产品开发策略服务定标,尖叫力量成功中标
2026-08-24
最新文章
相关推荐

“中交助梦”澳门培正志愿服务项目在澳门启动
2026年11月10日,中国志愿服务基金会与中国交通建设集团有限公司共同开展的“...
腾讯为AI付全款

过去一年,中国互联网平台进入AI基建投入高峰期,算力采购从后台成本科目变成战略科...
华为畅享100系列首发搭载HarmonyOS 7,配送电话专显让接听更高效、更安心
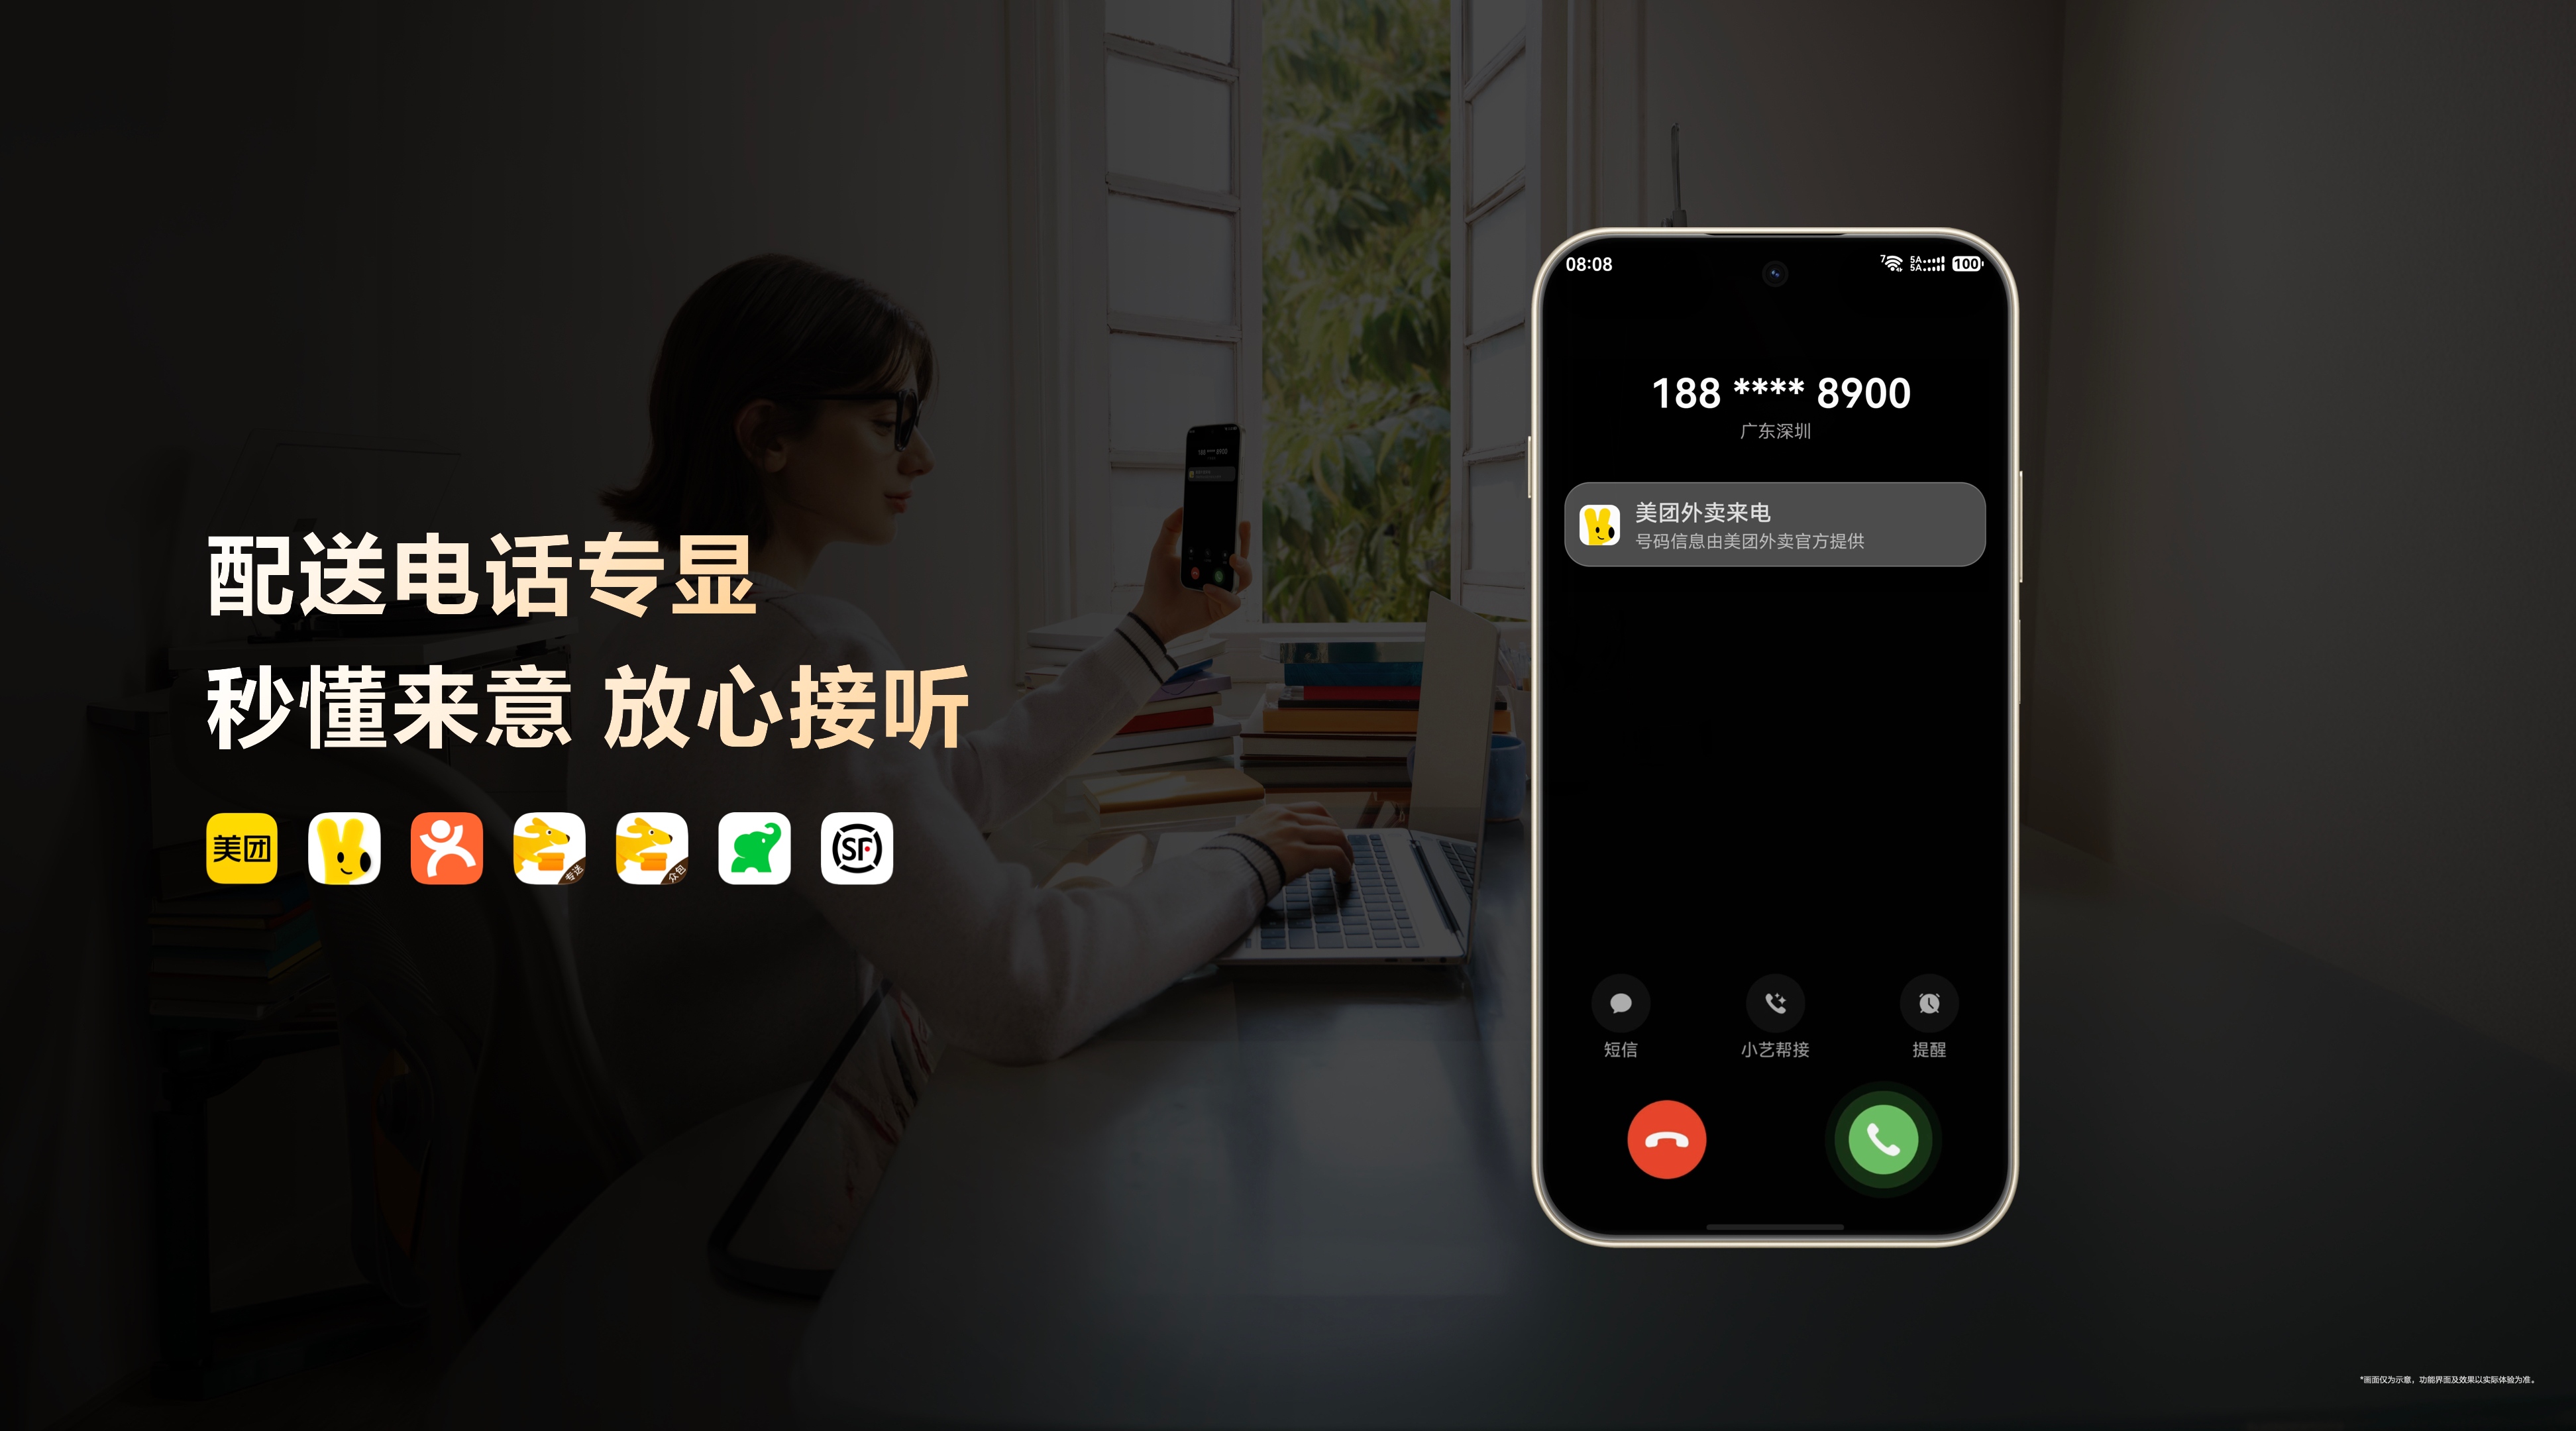
点完一单外卖,骑手打来的电话常常是一串完全陌生的号码——接,还是不接?接了怕被骗...
AI 时代的公共权威与领袖位置:英国 The Icons 首席执行官许复在剑桥提出“双新生态论
The Icons首席执行官许复近日在剑桥大学提出:“双新生态论”。当 AI 重...
贯通中新 连接全球,新加坡管理学院国际学生交换中心落地北京
近日,新加坡管理学院(SIM)国际学生交换中心(International St...
APEC峰会上的汽车行业关键词:全球化和AI落地
2026APEC峰会上众大佬论汽车业全球化与AI落地
跑步恢复慢辅酶Q10选哪个牌子?Doctor's Best多特倍斯打造专业运动营养方案
大健康理念正从公共卫生议题延伸到个体日常。随着近期多地陆续迎来今冬首场降雪,气温...
名创优品三季报把TOP TOY底裤扒光了
专门做潮玩的熄了火,没被当成正经潮玩做的,反而烧了起来。
爱奇艺鸿蒙PC版来了!专为鸿蒙电脑用户打造更便捷的观影体验
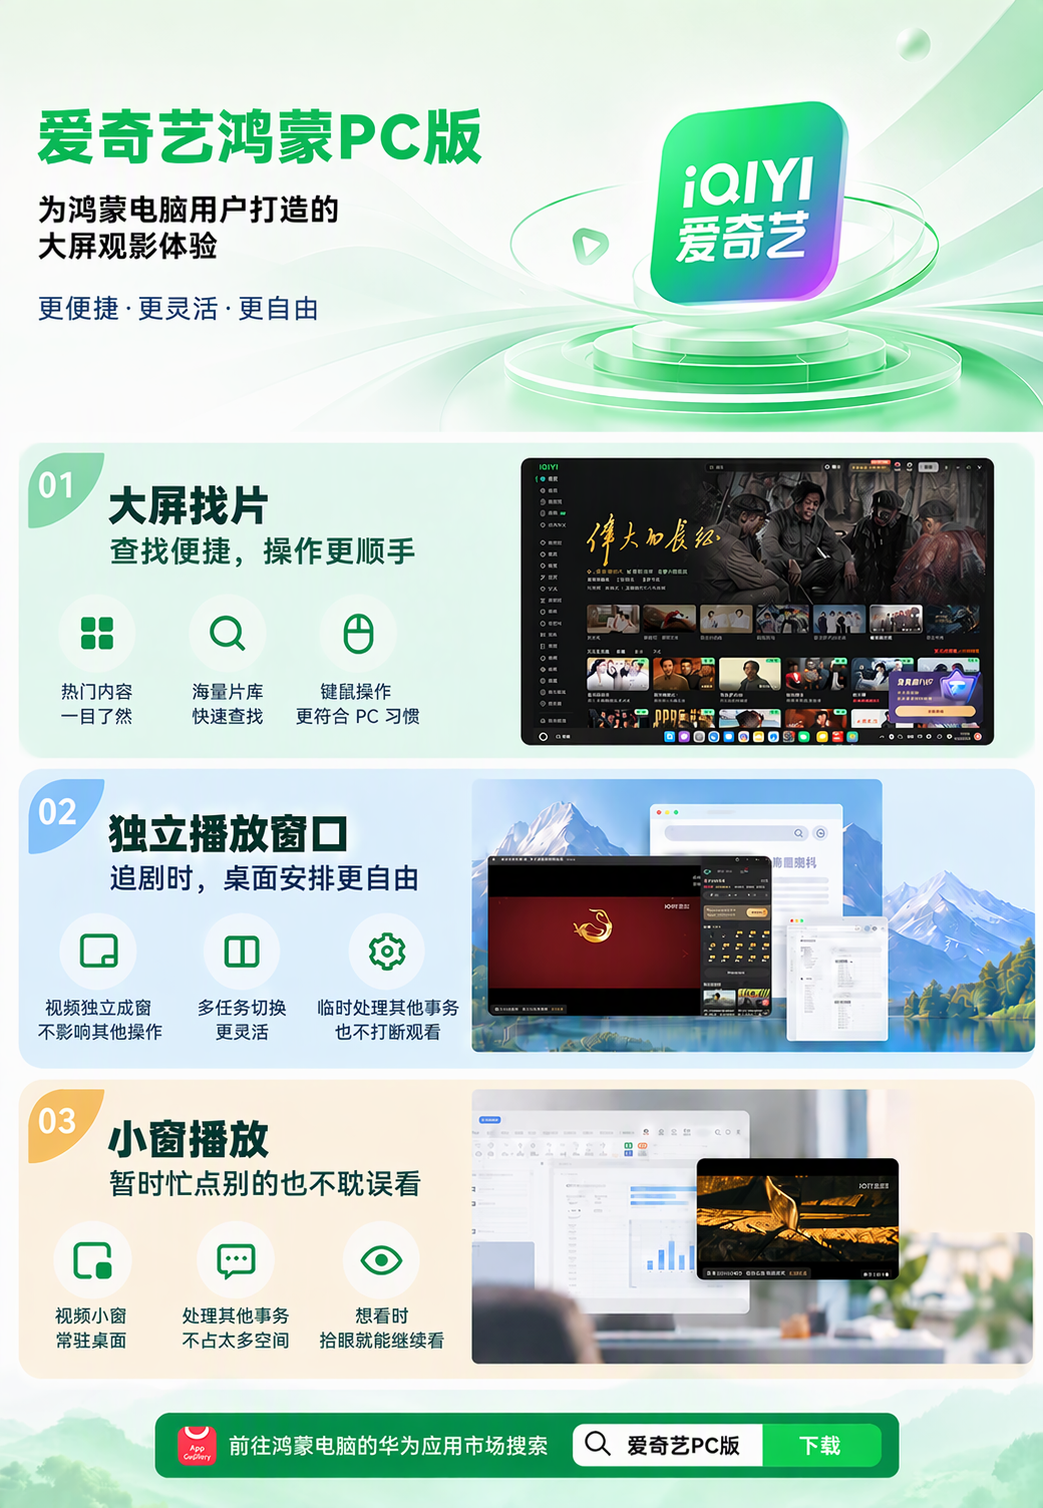
近期,爱奇艺推出适配鸿蒙PC端的爱奇艺PC版,从界面设计到播放交互,贴合电脑用户...
雷军、王兴兴、李彦宏,在APEC讲了什么?
APEC峰会上,三位企业家热议AI落地与机器人产业
